
Flotillas empresariales: cinco variables que cambian la calidad de la protección

Uso de las unidades, perfil de conductores, dispersión geográfica, siniestralidad y continuidad logística influyen directamente en el diseño del programa.
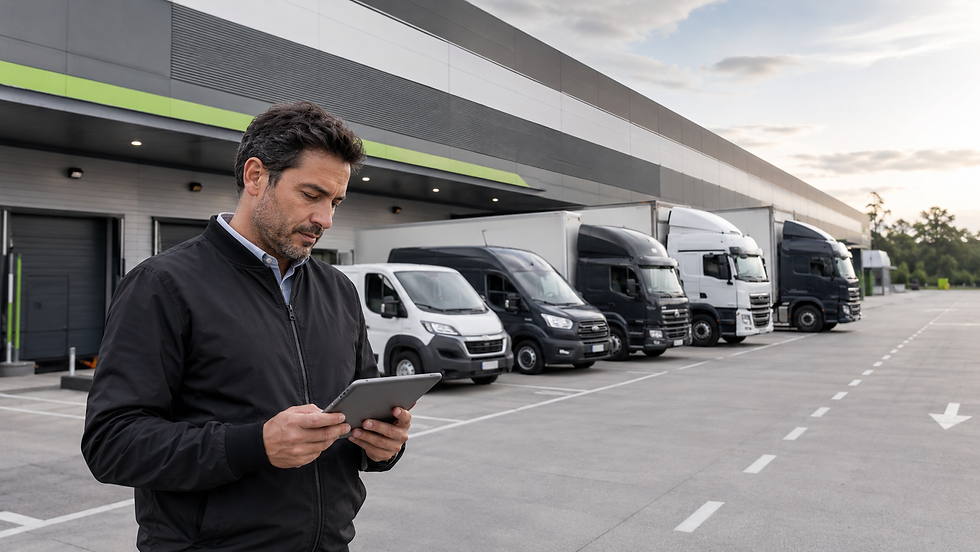
Una flotilla conecta ventas, distribución, servicio, traslado de personal y relación con clientes. Su protección debe responder a la forma en que cada unidad participa en la operación. Dos empresas con el mismo número de vehículos pueden enfrentar exposiciones muy distintas por sus rutas, conductores, tiempos de entrega y capacidad para sustituir una unidad.
La póliza necesita reflejar la operación real
En México, la responsabilidad civil vehicular cubre daños que el conductor asegurado cause a terceros, dentro de los límites y condiciones contratados. Una flotilla empresarial suele necesitar una revisión más amplia porque un incidente también puede afectar mercancía, pasajeros, compromisos de entrega, productividad y reputación.
Comparar únicamente la prima dificulta reconocer diferencias en límites, deducibles, asistencia y capacidad de respuesta. Las siguientes cinco variables ayudan a evaluar si el programa corresponde con la exposición del negocio.
1. Uso de cada unidad y función dentro del negocio
Una camioneta de reparto, un vehículo ejecutivo, una unidad de servicio y un automóvil asignado a ventas tienen patrones de uso distintos. Cambian el kilometraje, la frecuencia de circulación, el tipo de vialidad, el tiempo estacionado y las consecuencias de una interrupción.
El inventario debe registrar tipo de unidad, propiedad o arrendamiento, actividad, zona, kilometraje estimado, equipos instalados y prioridad operativa. La información permite formar grupos homogéneos y evitar que una condición general oculte necesidades particulares.
2. Perfil de conductores y controles de operación
La selección, capacitación y supervisión de conductores influyen en la frecuencia y severidad de incidentes. Licencias vigentes, experiencia, horarios, fatiga, uso de teléfono, reglas de velocidad y asignación de unidades forman parte del riesgo.
Una política clara necesita acompañarse de evidencia: inducción, revisiones periódicas, mantenimiento reportado y protocolos posteriores a un accidente. La prevención fortalece la protección y produce información útil para negociar y mejorar el programa.
3. Territorio, rutas y exposición fuera de circulación
Las rutas determinan condiciones viales, robo, clima, horarios y disponibilidad de asistencia. También importa dónde pernoctan las unidades y qué controles existen en patios, almacenes o estacionamientos.
Si la operación cruza fronteras, circula por carreteras federales o cambia con frecuencia de zona, Dirección debe confirmar el alcance territorial y los requisitos aplicables. Las coberturas deben corresponder con el recorrido real, no con una ruta ideal.
4. Consecuencia operativa de perder una unidad
El valor del vehículo no refleja por completo su importancia. Una unidad especializada puede detener una instalación, una entrega o un servicio con penalizaciones. Conviene estimar el tiempo de reparación o reposición, la disponibilidad de sustitutos y el costo diario de la interrupción.
Este análisis orienta decisiones sobre deducibles, asistencia, talleres, vehículos sustitutos, reservas y acuerdos con proveedores. La prioridad es proteger la capacidad de cumplir con el cliente.
5. Siniestralidad, límites y proceso de atención
La siniestralidad debe analizarse por tipo de unidad, conductor, ruta, horario y causa. Un total agregado puede esconder patrones prevenibles. También conviene revisar montos pagados, tiempos de inmovilización, deducibles absorbidos y casos que requirieron escalamiento.
Los límites de responsabilidad necesitan compararse con escenarios plausibles, especialmente cuando las unidades trasladan personas, circulan en zonas de alta exposición o pueden causar daños relevantes a terceros. La atención posterior al incidente debe estar definida: a quién llamar, qué evidencia conservar y quién da seguimiento hasta el cierre.
Indicadores que Dirección sí puede utilizar
La frecuencia de incidentes por cada cien unidades, el costo total por kilómetro, los días de inmovilización, los eventos repetidos por causa y el tiempo promedio de atención ofrecen una lectura más útil que el número total de siniestros. Estos indicadores conectan prevención, costo y continuidad.
Una protección que evoluciona con la flotilla
Altas, bajas, cambios de uso, nuevas rutas y equipos adicionales deben incorporarse de manera oportuna. Un proceso mensual de conciliación entre Operaciones, Administración y el responsable del programa reduce errores de inventario y unidades sin la protección prevista.
La revisión anual debe incluir la póliza, pero también la experiencia operativa. Cuando ambas fuentes se analizan juntas, la empresa puede ajustar coberturas, fortalecer controles y reducir el impacto de cada interrupción.
Protege la movilidad que sostiene tu operación
GMAYA analiza la flotilla como parte del sistema operativo de la empresa para alinear prevención, coberturas, servicio y capacidad de recuperación.

Comentarios